欢迎访问!
欢迎访问!
2024年开云体育(中国)官方网站,互联网大厂早期职工李独一,卖掉杭州一套房,把其中150万元换成了香港储蓄分成险,这是他为我方准备的养老钱。 解除年,曾在一家深圳500强企业作念品牌计划的林绵,兼职作念港险的收入每年已最初60万元,远超他的主业工资。他作念了一个保障学问共享的公众号,把客户引流到社群,从2022年到2025年,客户数量成倍增长。 2023年开动,香江两岸涌动起两股新的东说念主流。一边是内地东说念主才手抓高才通等磋磨,跨江赴港卖险;另一边是内地用户怀揣多元资产成立的需求,跨江赴
2024年开云体育(中国)官方网站,互联网大厂早期职工李独一,卖掉杭州一套房,把其中150万元换成了香港储蓄分成险,这是他为我方准备的养老钱。
解除年,曾在一家深圳500强企业作念品牌计划的林绵,兼职作念港险的收入每年已最初60万元,远超他的主业工资。他作念了一个保障学问共享的公众号,把客户引流到社群,从2022年到2025年,客户数量成倍增长。
2023年开动,香江两岸涌动起两股新的东说念主流。一边是内地东说念主才手抓“高才通”等磋磨,跨江赴港卖险;另一边是内地用户怀揣多元资产成立的需求,跨江赴港买险。贸易两头同期升温,鼓吹香港保障商场抓续升温。阐述香港保监局1月线路的数据,2025年前三季度,香港始终业务新单保费录得2644.51亿港元,较前年同期增长55.93%,增量贴近千亿元。
这一波贸易飞腾中,参与者王人是谁?背后是什么力量在鼓吹?港险的收益预期能否实现?第一财经记者采访了多位业内东说念主士。
“押注”20年的购险者
业内无数认为,购买香港保障存在一个隐性的抓有周期门槛。与内地保障不同,港险的结构遐想有其迥殊性:演示收益率频繁权贵高于内地,但保证利率仅为0.5%傍边,回本周期一般需要8至10年,若要实现6%以上的年化收益率,频繁要抓有20年以上。这意味着,客户基本需要阵一火长达数十年的资金流动性,才气换取相应答复。
即便如斯,香港保障业监管局数据自大,2024年全年,源自内地访客的新造保单保费达628亿港元,同比增长超6%,占全港个东说念主业务总新造保单保费的约29%。在这一配景下,究竟是哪类群体、出于何种指标选拔购买港险?第一财经近期采访了几位典型投保东说念主。
李独一册年40多岁,是一家互联网大厂的早期职工,在杭州、深圳等地领有多套房产。2024年,他卖掉其中一套房,将150万元用于购买香港储蓄分成险。他将这笔资金推敲为“养老钱”。按演示收益,抓有20年后取出,展望可获取超300万元的现款价值;即便仅按保证利率,本金也不会亏空。在他看来,这是一种基于时代价值的非对称投资。着落空间有限,飞腾收益可期。
像李独一这么,在中年阶段为“养老”作念储备的新兴中产阶级不在少数。一位常在深港两地来去的港险代理东说念主李元朗告诉第一财经,比年来,互联网和科技行业崛起,催生了一批高收入的新兴中产。他们天然收入丰厚,但也濒临“35岁中年危境”的压力,因此在有闲置资金时,倾向于提前为养老作念长线成立;也有东说念主为孩子投保,磋磨在18至25岁时取出用于留学或婚嫁。在其团队订单中,这类客户占比达1/3。他们频繁眷注始终答复率和保底收益的牢固性,且无数作念好了抓有10至20年的准备。
也有部分客户是被支吾平台上的高收益“噱头”眩惑而跟风购买,交纳一段时代后才发现并不合适。钱林即是其中之一。2016年,25岁的他被一又友推选购买了港险,需每年交纳1万好意思元,连结缴5年。但随后他发现我方遭逢了“双杀”:一方面,港险的分成实现率曾出现波动,实质收益低于演示表,举座答复偏低;另一方面,相近30岁时他有明确的购房需求,却发现锁在港险中的5万好意思元取出并不合算,只可推迟买房磋磨。
钱林认为要是能始终抓有,况兼用的是暂时用不上的闲钱,确乎可以。“但年青东说念主正处在东说念主生波动期,得量度我方最热切的需求。”他说。
与上述两类东说念主群不同,还有一类投保东说念主更敬重港险的资产阻扰、债务闪避与钞票传承功能。李元朗向记者共享了一个案例:深圳一位制造业雇主,育有两子一女,他成立了三份香港储蓄寿险,折柳指定三名子女为受益东说念主,并明确受益比例。这类保单允许更换被保东说念主,便于将保单传承给第二代以至第三代,陆续复利增长周期。香港保单的资产阻扰功能有明确轨制保障。阐述香港法律,只须保单明确指定受益东说念主,保障金就不属于被保障东说念主遗产,可凯旋支付给受益东说念主,绕过遗嘱认证设施,同期闪避债务追索。此外,还有客户通过指定受益东说念主及诞目生期领取神志,闪避子女婚配变故带来的钞票外流风险。
跨江卖险的“新玩家”
香港保监局数据自大,截止2026年2月28日,保障抓牌东说念主士数量达12.09万东说念主,较2025年9月末的11.75万东说念主仍在增长。
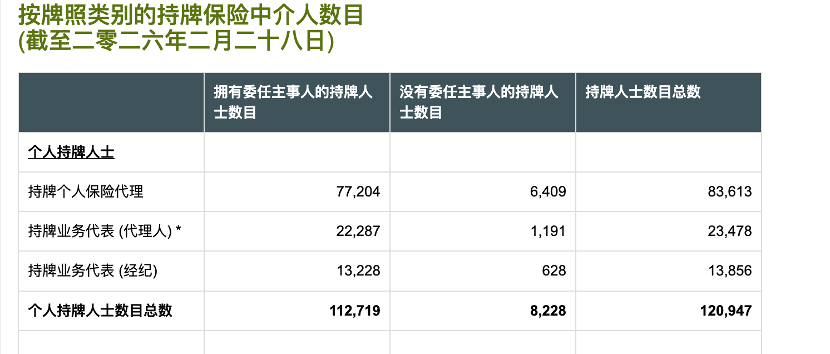
(抓牌保障中介东说念主数量。来源:香港保监局 )
增量从何而来?与以往不同,如今涌入香港保障业的,不惟独传统的腹地精英,还有一批通过“高才通”抵达的内地新侨民。他们与内地客户文化同源、信息无缝联络,也能更精确捕捉中产群体的财务惊悸。
郑西即是其中之一。他在深圳某互联网大厂作念了五年运营,因业务移动被裁人。2023年,他抱着碰庆幸的心态请求高才通,机缘刚巧下进入香港保障业。
“我卖出的第一张大单,是给我前探究买的。”郑西告诉第一财经记者。他不是金融西宾有素,但很懂互联网东说念主的惊悸。他的客户中,80%是前共事,那些30到50岁、年薪超60万,但随时担忧可能被“优化”的互联网中层。
对他们来说,屋子在贬值,解说和养老开支却在涨。这时候,保本、年化6%以上的港险居品,成了一种处治将来“刚需”的神志。
“这行有句话叫‘杀熟’,但我更风光叫‘救熟’。”郑西说,看着他们签单时轻装上阵的视力,我就知说念,这不仅是一份保障,更是一张逃离内卷的船票。
像郑西这么从互联网转行的东说念主不在少数。眩惑他们离开光鲜行状的初志,时时是逃离内卷自己。
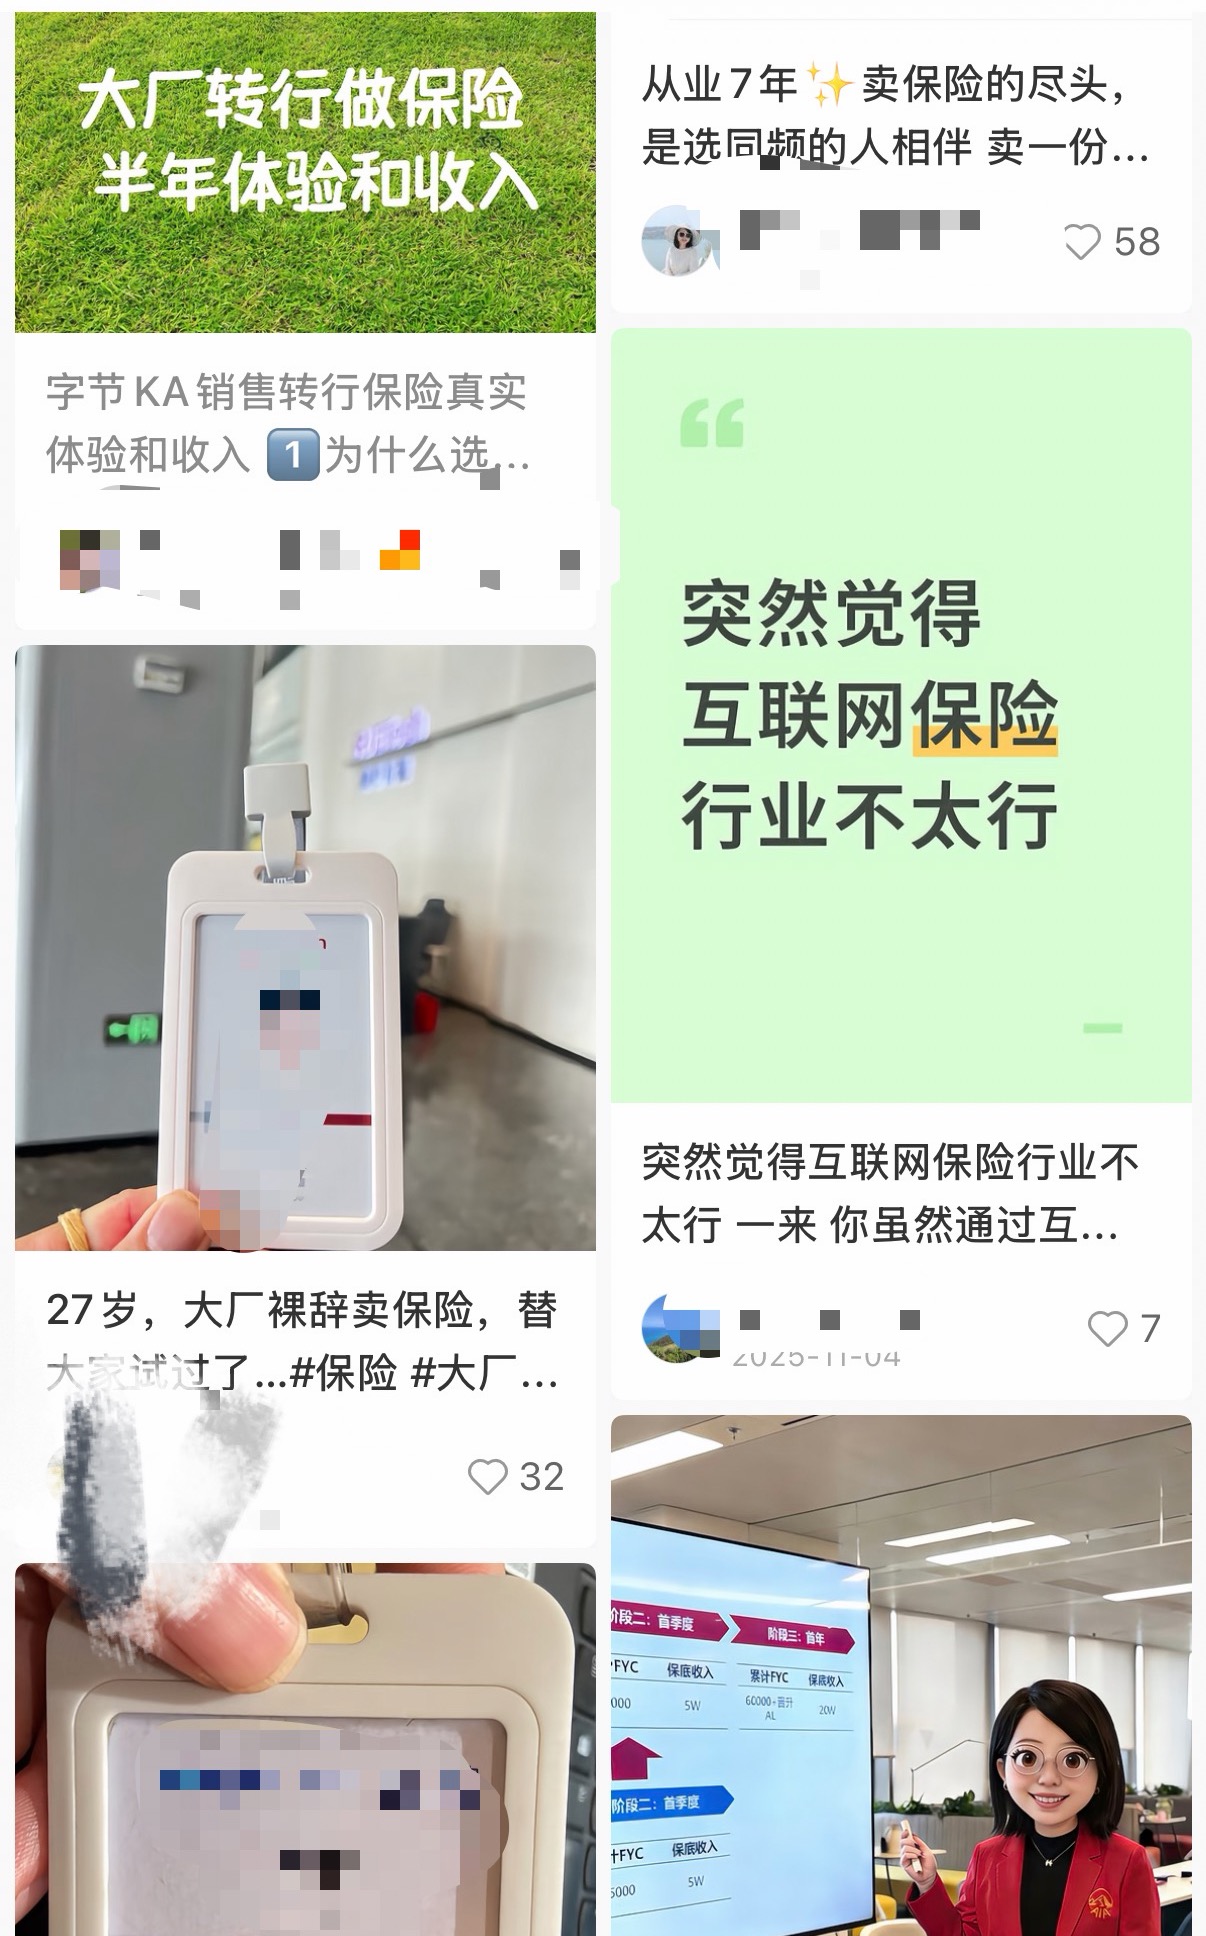
(支吾平台上对于大厂转行港险的磋议)
林绵的资格是另一条旅途。他此前在深圳一家500强企业作念品牌计划,平素职责是写案牍、作念传播、念念创意。开始仅仅兼职作念港险,偶尔遇到共事问起,便顺遂推选给香港的谐和伙伴。但他很快发现,念念买港险的东说念主远比念念象中多。有东说念主为了给孩子存留学钱,有东说念主为了给我方攒养老本,还有东说念主纯正是被内地利率下行“逼”出来的。从2022年到2025年,他的客户数量成倍增长。迂回点发生在2023年。他用我方的品牌计划手段,作念了一个保障学问共享的支吾账号,把那些晦涩的分成实现率、保证与非保证收益、拆解成脍炙生齿的文章。读者看完合计靠谱,就扫码进了他的社群。社群里的问题一个接一个,他一条条答复,信任就这么少量点栽植起来。
与依赖线下走访、东说念主脉积聚的传统代理东说念主不同,这批互联网、计划诞生的保障东说念主更擅长线上叮咛:通过内容传播快速获客,借助社群裂变放大影响力,在精确贩卖惊悸中完成“逼单”成交,并如期复盘数据与要津升沉节点。
实在能扎根下来的保障东说念主,大多拿到了高额佣金。多位业内东说念主士告诉第一财经,此前首年佣金无数在70%到90%,顶点案例以至最初90%。监管介入后,香港保监局新规要求,从2026年1月1日起,分成险的首年佣金将被强制封顶在总佣金的70%。
“短期高演示、始终低实现”风险
“年化利率6%以上”——这是郑西、林绵们在宣传中反复强调的数字。在面前内地低息环境下,这一应承确乎颇具眩惑力。
华泰证券银行证券首席分析师沈娟也认为,内地访客的业务量增长马上,主要原因在于低利率环境下,高净值东说念主群对于多元化、高收益资产成立的需求抓续提高,香港保障凭借其收益上风,成为该群体资产成立的浩瀚选拔,而内地保障与港险利差彰着,也成为鼓吹内地客户成立香港保障的浩瀚能源。
但“6%”并非随手可取。香港储蓄型保障的底层遐想与内地毫不一样。
香港储蓄型保障以英式分成居品为主,结构分为三层:保证红利100%支付;归原红利源自债券等固定收益类资产;终期红利仅在投保东说念主逝世或退保时实现。
此前第一财经报说念,疫情前该类居品始终保证收益率约1%,预期收益率约6%;疫情后商场竞争加重,保障公司通过提高权益投资占比,将预期收益率拉升至6.5%傍边,但保证收益率被压缩至0.5%傍边。
以别称在内地拓展业务的港险代理东说念主为例,他声称年化利率为6%,但记者拿到的推敲书自大,契约中明确写入的保证利率仅为0.5%。若仅遐想保证金额部分,需到第18年才气回本;若将三部分收益均纳入遐想,该居品在第8年回本,第15年的总价值为28.34万好意思元。这意味着,即便分成实现率达到100%,客户抓有周期也需达到16年以上,才气实现6%以上的年化收益率。
“港险赚的是时代的钱。抓有10年以内,收益可能不如银行定存;抓有20年以上,复利效应才开动透露。”上述港险代理东说念主示意。
能否获取演示收益,要津在于分成实现率,但这部分时时无法保证。耿直证券研究所长处助理、金融首席分析师许旖珊示意,历史来看,港险居品的分成实现率一般靠近在60%~100%。
第一财经梳理多家头部港险公司也发现,不同公司、不同居品之间的发达各别极大,2025年举座行业区间大意在52%~169%。
这恰是“短期高演示、始终低实现”风险的中枢场地。监管已入辖下手加多线路透明度,阐述香港保监局3月31日落地的《承保始终保障业务(类别C业务以外)指引》(下称新版GN16),保障公司需线路2010年后总共始终保单的分成实现率(实质÷演示×100%),每年6月30日前长入公开,肤浅客户跨公司对比。
商场的波动是这一风险的浩瀚放大器。举例,2025年中期,香港银行同行拆息(HIBOR)曾在一个月内从4%骤降至1%以下,这意味着保障公司新买入债券的票面利息大幅缩短,凯旋导致归原红利的积聚速率放缓。与此同期,好意思股、港股的波动,也将在一定经过上影响部分居品的分成实现率。
此外,汇率波动风险同样阻扰淡薄。好意思元兑东说念主民币汇率从2025年4月高点约7.35,沿途跌至2026年2月低点约6.84。若投资者在2025年4月以汇率7.35插足10万好意思元(约73.5万元东说念主民币)购买港险,到2026年3月汇率约为6.91时,即使保单阵势价值不变,换算成东说念主民币的价值也仅为约69.1万元。
(李独一、郑西、林绵、钱林、李元朗均为假名。)
举报 第一财经告白谐和,请点击这里此内容为第一财经原创,文章权归第一财经总共。未经第一财经籍面授权,不得以任何神志加以使用,包括转载、摘编、复制或栽植镜像。第一财经保留细密侵权者法律包袱的权力。如需获取授权请预计第一财经版权部:banquan@yicai.com 文章作家
方圆
相干阅读 年化资金本钱39%、毛利率80%:东说念主东说念主租“以租代购”背后的高收费生意
与宽松的准入条件、无邪的租用法例变成显着反差的,是荫藏在契约条件背后极高的资金本钱。
1209 04-14 16:53 猪价续创10年新低,全行业双亏倒逼产能出清,资金提前博弈回转
10年新低与历史次低的猪价,将奈何倒逼产能出清,进而为本轮“超长”猪周期构筑底部,这是猪价大跌后的商场眷注焦点。
10 4338 04-14 18:43 万科2025年营收2334亿,累计交房11.7万套
牢固经营还是万科当下的主要任务。
1842 03-31 21:20 超55%汽车经销商亏空
2025年国内汽车经销商盈利比例从2024年的39.3%大幅收窄至23.5%,抓平比例为20.8%,55.7%堕入亏空,较上一年同期有所扩大(41.7%)。
2544 03-23 19:30 不到两个月功绩预报从盈利变亏空,这家核酸试剂公司或被“*ST”
明德生物股票可能会被*ST开云体育(中国)官方网站。
5 3021 03-23 14:55 一财最热 点击关闭